
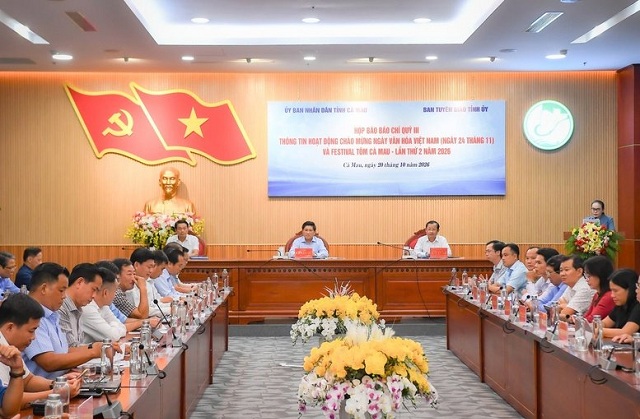
 Festival Tôm Cà Mau 2026: Quảng bá thương hiệu tôm vươn tầm thế giới
Festival Tôm Cà Mau lần thứ II năm 2026, với chủ đề “Tôm Cà Mau - Vươn tầm thế giới”, sẽ diễn ra từ ngày 21 - 23/11 tại Quảng trường Phan Ngọc Hiển,...
Tập đoàn OJI đầu tư 110 triệu USD vào nhà máy tại Đồng Nai
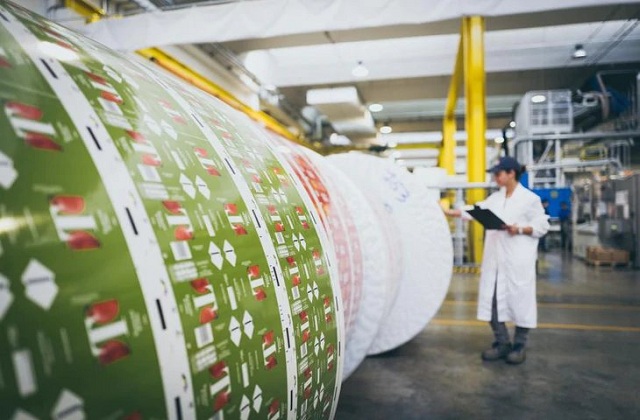
Nhà máy bao bì hộp giấy tiệt trùng Oji Liquid Pak của Tập đoàn OJI tại Đồng Nai dự kiến vận hành...
Tập đoàn OJI đầu tư 110 triệu USD vào nhà máy tại Đồng Nai
PETROVIETNAM tiên phong cùng các đối tác Đan Mạch phát triển điện gió ngoài khơi
Vincom Retail hợp tác cùng tập đoàn đứng sau chuỗi premium buffet gần 90 nhà hàng tại Hàn Quốc
Sếp Coteccons lý giải việc gửi ngân hàng 7.800 tỷ đồng nhưng vẫn đi vay tiền
Ông Phạm Đức Thắng được bổ nhiệm làm Giám đốc Kho bạc Nhà nước

Ông Phạm Đức Thắng, Vụ trưởng Tổ chức cán bộ (Bộ Tài chính), được điều động, bổ nhiệm...
ADB bổ nhiệm Giám đốc Quốc gia mới tại Việt Nam
Nguyễn Đông Giang - Hành trình từ Thái Nguyên đến khát vọng kết nối du lịch Việt Nam với quốc tế
Nguyễn Hữu Vững và hành trình kết nối những nguồn lực người Việt trên toàn cầu
Dã quỳ đã nở vàng rồi, thêm lý do để đi Đà Lạt
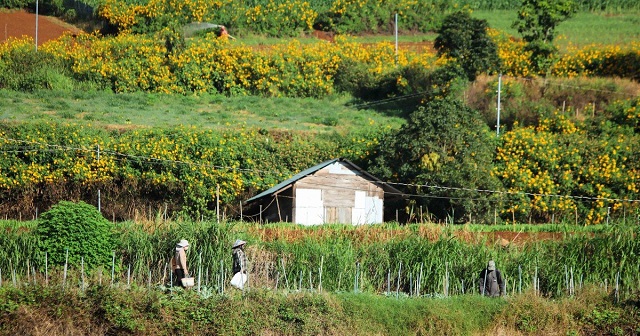
Những ngày cuối tháng 10, khi mưa cao nguyên thưa dần và sớm mai đã se lạnh, hoa dã quỳ bắt đầu...
Saigontourist Group quảng bá du lịch Việt Nam tại ITB Asia 2026
25 nơi đáng đi nhất thế giới năm 2027: Có nơi quen thuộc với khách Việt
Nhộn nhịp sự kiện, tổng thu du lịch Gia Lai tăng hơn 25%
Mùa thu ở tỉnh có đường biên giới trên đất liền với Trung Quốc dài nhất Việt Nam
Đề xuất mở rộng ưu đãi đầu tư đối với các ngành, lĩnh vực có tác động lan tỏa
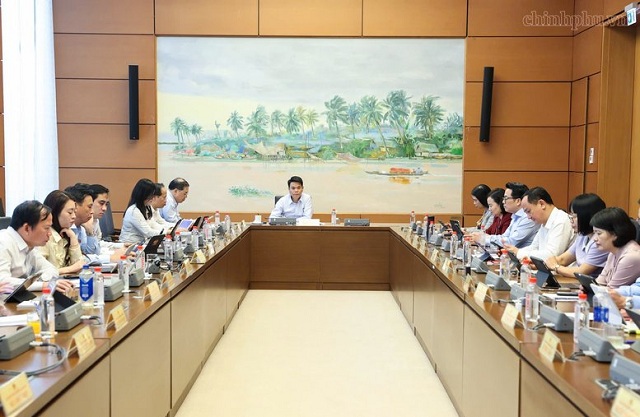
Tiếp tục chương trình Kỳ họp thứ hai, sáng 24/10, Quốc hội thảo luận tại tổ về nhiều dự án...
Tháo gỡ các 'điểm nghẽn' về thể chế, giải phóng nguồn lực đất đai cho phát triển kinh tế - xã hội
Đề xuất sửa đổi 4 luật, tháo gỡ vướng mắc trong hoạt động thương mại
Festival Tôm Cà Mau 2026: Quảng bá thương hiệu tôm vươn tầm thế giới
Kết nối nguồn lực, thúc đẩy doanh nghiệp Việt vươn ra quốc tế
VCCI TP.HCM và HCM-SME ký kết chiến lược: Đòn bẩy mạnh mẽ cho kỷ nguyên kinh tế xanh

Diễn đàn Kinh tế Mùa hè 2026 không chỉ tập trung tháo gỡ khó khăn cho kinh tế biển và du lịch xanh...
VCCI TP.HCM và HCM-SME ký kết chiến lược: Đòn bẩy mạnh mẽ cho kỷ nguyên kinh tế xanh
9 năm hành trình ‘Vì một Việt Nam nhân ái’: Vinh danh hơn 200 ‘sứ giả’ lan tỏa yêu thương
HCMC Short Form Film Lab 2026 - Khép lại hành trình ươm mầm tài năng điện ảnh
Sài Gòn Giải Trí ra mắt, ký kết hợp tác chiến lược với liên minh xúc tiến thương mại Olalaco
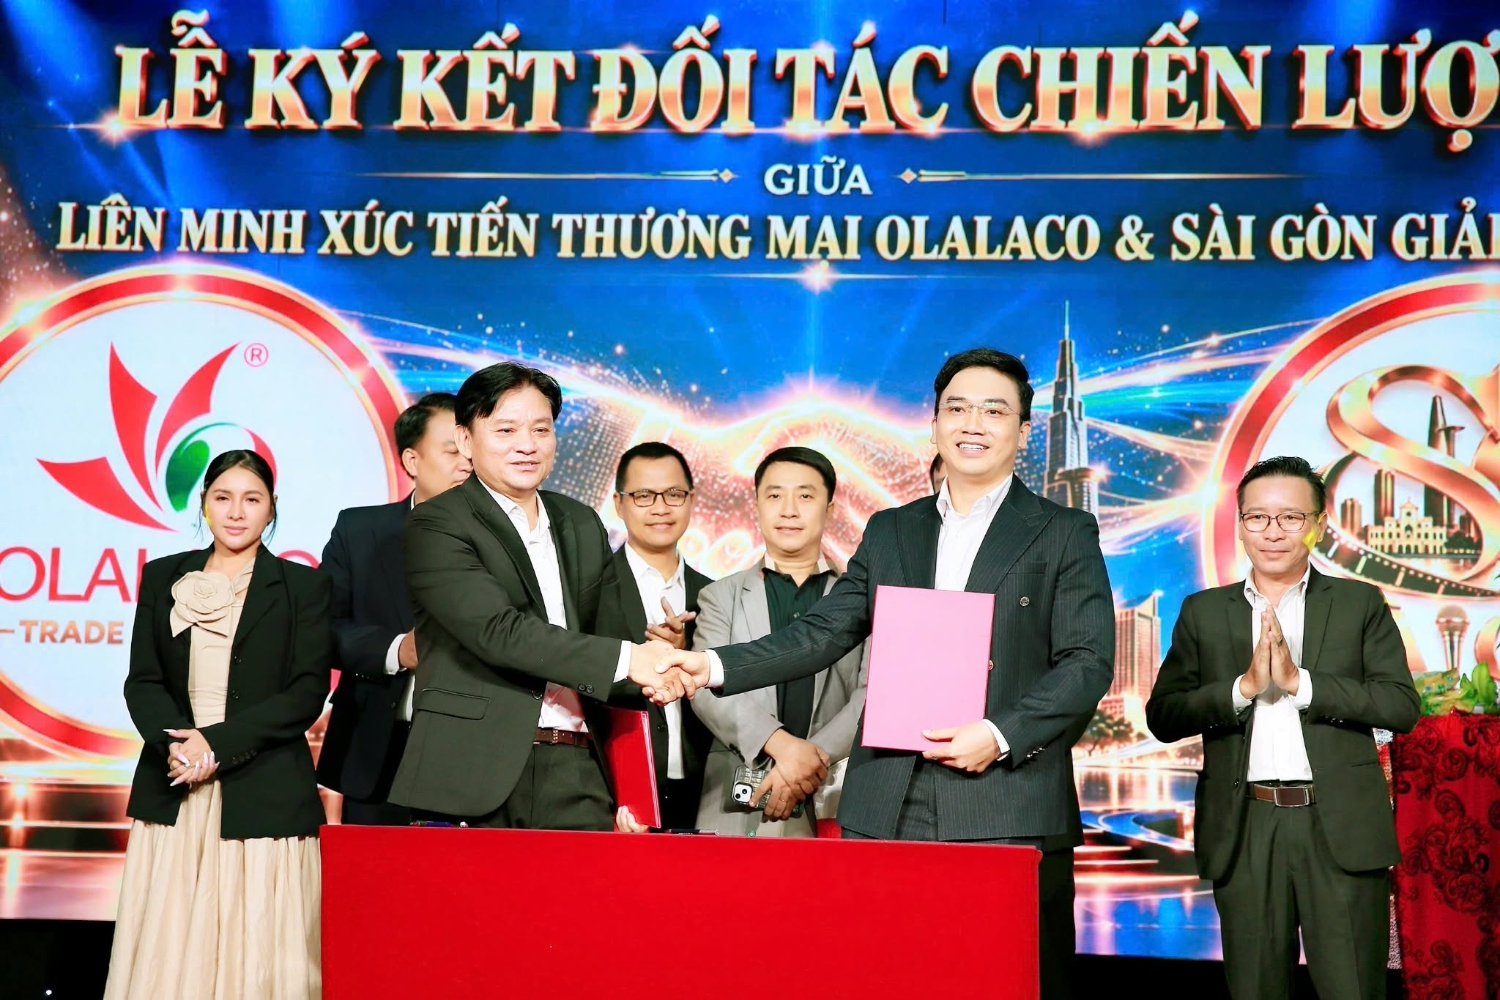
Ngày 18/10/2026, Công ty TNHH Truyền thông Sài Gòn Giải Trí chính thức ra mắt tại TP.HCM, kết hợp...
Quỳnh Anh Shyn trở lại Victoria’s Secret với thiết kế của Lê Thanh Hòa
Tăng Thanh Hà lần đầu được đề cử 100 gương mặt đẹp nhất thế giới
Hoàng tử Harry lột xác phong cách từ khi gặp Meghan Markle
Lễ hội Văn hóa thế giới tại Hà Nội 2026: Hội tụ di sản, kết nối các nền văn hóa
Cùng mắc trầm cảm, vì sao mỗi người được kê thuốc khác nhau?
Hai người cùng mắc trầm cảm có thể được kê đơn khác nhau do triệu chứng, tuổi tác, bệnh nền...
Đinh lăng - 'nhân sâm của người nghèo': Dùng sai cách coi chừng rước họa
Ngại đọc nhãn dinh dưỡng vì 'mất cả tiếng', ngã ngửa khi cơ thể thừa đường, muối
Giáo sư 86 tuổi vẫn khám bệnh 4 giờ mỗi ngày, tiết lộ 5 bí quyết dưỡng sinh
Uống vitamin theo TikTok suốt 1 năm, người phụ nữ tốn cả chục triệu vẫn đau đầu
Phạt 20% số tiền thuế thiếu khi kê sai thuế |
| Thứ năm, 24/10/2013, 08:41 GMT+7 |
|
Theo Nghị định quy định về xử phạt vi phạm hành chính về thuế và cưỡng chế thi hành quyết định hành chính thuế, người nộp thuế là tổ chức, cá nhân khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được hoàn thì bị phạt 20% số tiền thuế thiếu, số tiền thuế được hoàn, được miễn, giảm cao hơn so với quy định.
Nghị định cũng quy định rõ 4 trường hợp khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được hoàn, gồm: Hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được hoàn, tăng số thuế được miễn, giảm nhưng người nộp thuế đã ghi chép kịp thời, đầy đủ các nghiệp vụ kinh tế làm phát sinh nghĩa vụ thuế trên sổ kế toán, hoá đơn, chứng từ; Hành vi khai sai của người nộp thuế làm giảm số tiền thuế phải nộp hoặc tăng số tiền thuế được hoàn, số thuế được miễn, giảm không thuộc trường hợp quy định nêu trên nhưng khi bị cơ quan có thẩm quyền phát hiện, người vi phạm đã tự giác nộp đủ số tiền thuế khai thiếu vào ngân sách Nhà nước trước thời điểm cơ quan có thẩm quyền lập biên bản vi phạm hành chính thuế hoặc cơ quan thuế lập biên bản kiểm tra thuế, kết luận thanh tra thuế; Hành vi khai sai của người nộp thuế làm giảm số tiền thuế phải nộp hoặc tăng số tiền thuế được hoàn, số thuế được miễn, giảm đã bị cơ quan có thẩm quyền lập biên bản kiểm tra thuế, kết luận thanh tra thuế xác định là có hành vi khai man trốn thuế, nhưng người nộp thuế vi phạm lần đầu, có tình tiết giảm nhẹ và đã tự giác nộp đủ số tiền thuế vào ngân sách Nhà nước trước thời điểm cơ quan có thẩm quyền ra quyết định xử phạt thì cơ quan thuế lập biên bản ghi nhận để xác định lại hành vi khai thiếu thuế; Sử dụng hoá đơn, chứng từ bất hợp pháp để hạch toán giá trị hàng hoá, dịch vụ mua vào làm giảm số tiền thuế phải nộp hoặc làm tăng số tiền thuế được hoàn, số tiền thuế được miễn, giảm nhưng khi cơ quan thuế kiểm tra phát hiện, người mua chứng minh được lỗi vi phạm sử dụng hoá đơn bất hợp pháp thuộc về bên bán hàng và người mua đã hạch toán kế toán đầy đủ theo quy định. Ngoài ra, nghị định cũng quy định phạt nặng các hành vi trốn thuế như: Sử dụng hoá đơn, chứng từ bất hợp pháp; sử dụng bất hợp pháp hoá đơn, chứng từ; hoá đơn không có giá trị sử dụng để kê khai thuế làm giảm số thuế phải nộp hoặc tăng số tiền thuế được hoàn, số tiền thuế được miễn, giảm; huỷ bỏ chứng từ kế toán, sổ kế toán làm giảm số tiền thuế phải nộp hoặc làm tăng số tiền thuế được hoàn, số tiền thuế được miễn, giảm...; nếu vi phạm lần đầu (không thuộc 4 trường hợp khai sai kể trên), hoặc vi phạm lần thứ hai mà có từ hai tình tiết giảm nhẹ trở lên thì mức phạt tiền là 1 lần tính trên số thuế trốn, gian lận. Nghị định cũng quy định cụ thể một số trường hợp phạt tiền từ 1,5-3 lần tính trên số tiền thuế trốn đối với tổ chức vi phạm nhiều lần hoặc có tình tiết tăng nặng. Trong đó, sẽ phạt tiền 3 lần tính trên số tiền thuế trốn đối với tổ chức khi vi phạm từ lần thứ hai mà có 2 tình tiết tăng nặng trở lên hoặc vi phạm lần thứ 3 có tình tiết tăng nặng hoặc vi phạm lần thứ tư trở đi. Nếu cá nhân vi phạm thì mức phạt bằng 1/2 mức phạt đối với tổ chức. Người đăng: TT (TST) Tin mới hơn:
Tin cũ hơn:
Xem thêm các bài viết cùng chủ đề với bài viết (phía trên):
|

 Uống vitamin theo TikTok suốt 1 năm, người phụ nữ tốn cả chục triệu vẫn đau...
 Mùa thu ở tỉnh có đường biên giới trên đất liền với Trung Quốc dài nhất...
 Hanmi Nutrition: Gần 60 năm kiến tạo giá trị ngành thực phẩm bổ sung Hàn Quốc
 Kết nối nguồn lực, thúc đẩy doanh nghiệp Việt vươn ra quốc tế
