
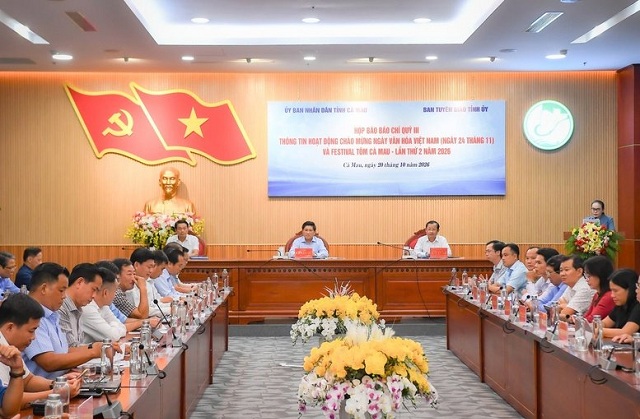
 Festival Tôm Cà Mau 2026: Quảng bá thương hiệu tôm vươn tầm thế giới
Festival Tôm Cà Mau lần thứ II năm 2026, với chủ đề “Tôm Cà Mau - Vươn tầm thế giới”, sẽ diễn ra từ ngày 21 - 23/11 tại Quảng trường Phan Ngọc Hiển,...
ONL LUXURY Studio: Giải pháp không gian Bistro - sự kiện chiến lược và phân khúc kết nối doanh nghiệp Việt - Mỹ
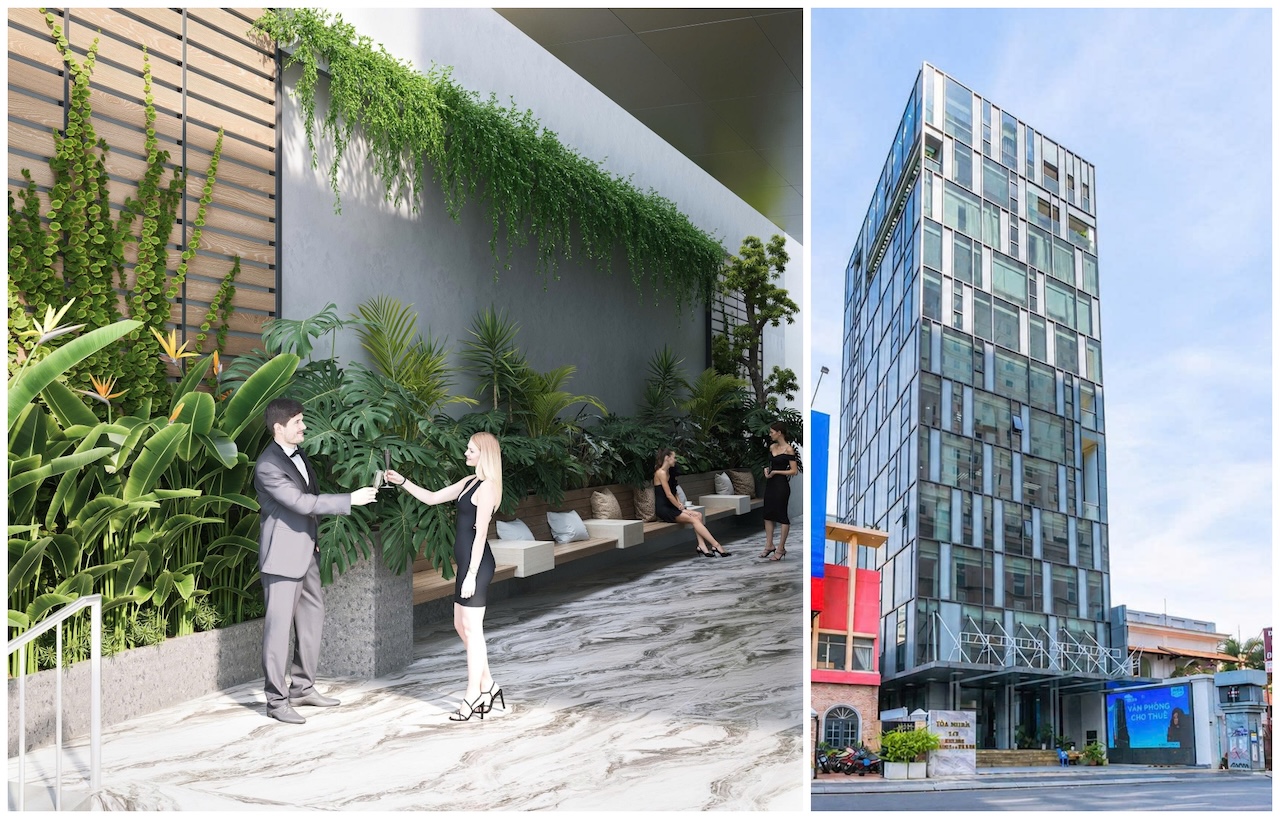
Trong bối cảnh dòng vốn đầu tư và các hoạt động giao thương giữa Việt Nam và Hoa Kỳ ngày càng...
Petrovietnam sau 50 năm thành lập: Vị thế trụ cột, sứ mệnh dẫn dắt tăng trưởng
VinEnergo vận hành hệ thống điện mặt trời mái nhà kết hợp pin lưu trữ năng lượng
Chuyên gia WEF: Việt Nam nên khuyến khích tập đoàn lớn toàn cầu cùng phát triển sản phẩm
CEO Nguyễn Thị Anh Đào: Hành trình đa phụng sự vì sự phồn vinh của cộng đồng
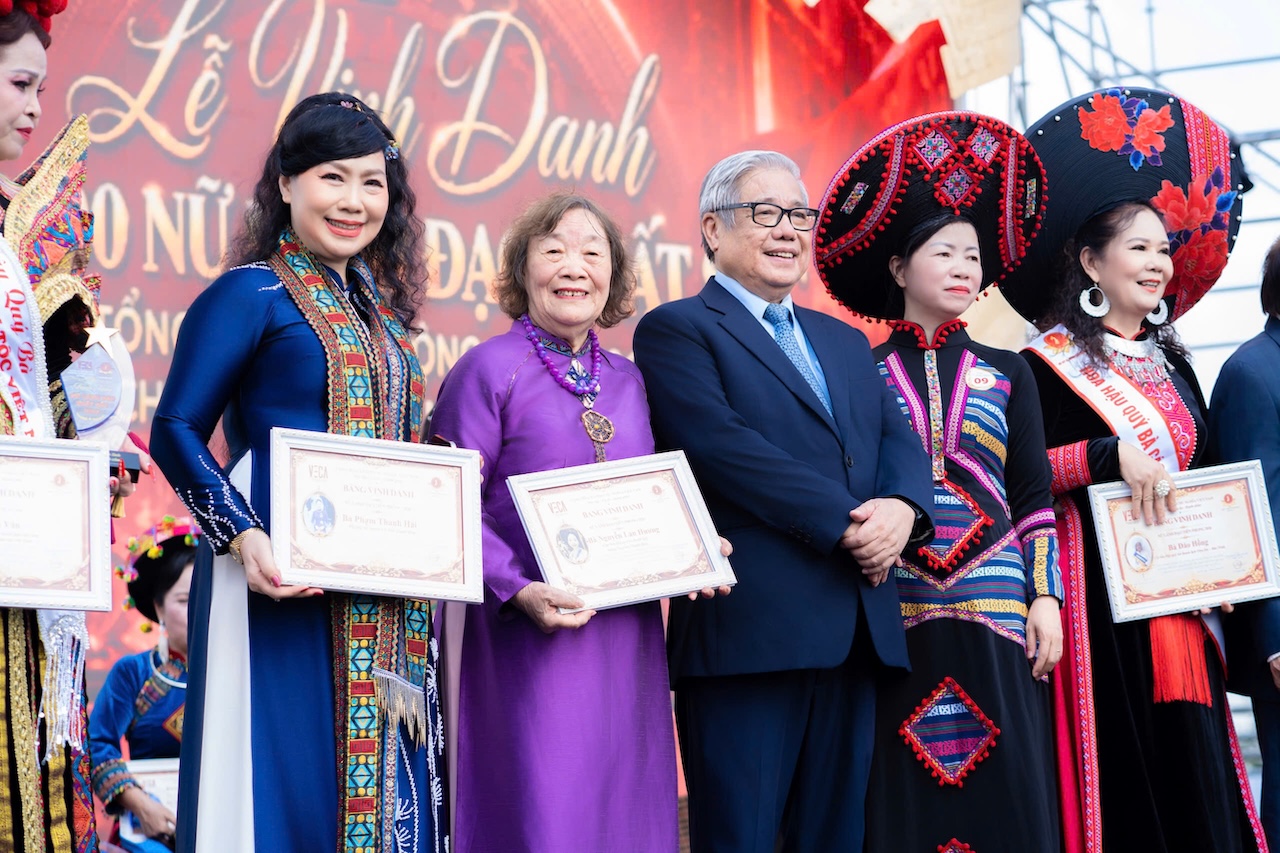
Không chỉ là một bông hoa rực rỡ trên sân khấu di sản văn hóa, doanh nhân Nguyễn Thị Anh Đào -...
Cựu Phó Thủ tướng Đức Philipp Roesler làm Phó Chủ tịch Chứng khoán HD
Ông Phạm Đức Thắng được bổ nhiệm làm Giám đốc Kho bạc Nhà nước
ADB bổ nhiệm Giám đốc Quốc gia mới tại Việt Nam
Nguyễn Đông Giang - Hành trình từ Thái Nguyên đến khát vọng kết nối du lịch Việt Nam với quốc tế
Tạo động lực thúc đẩy du lịch Việt Nam phát triển hiệu quả, bền vững trong giai đoạn mới
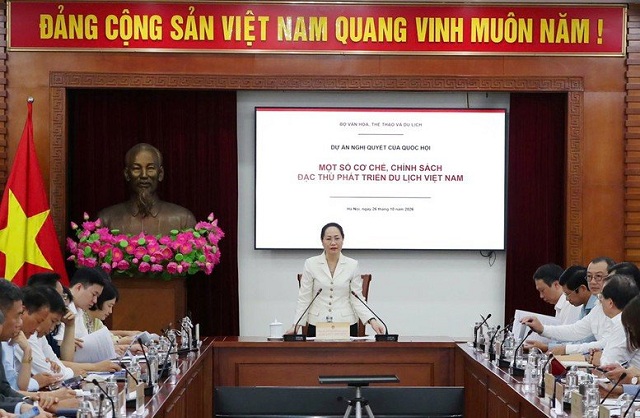
Các cơ chế, chính sách đặc thù được đề xuất sẽ xuất phát từ thực tiễn, có tính thiết...
Khám phá 5 nhóm trải nghiệm du lịch được 'đánh thức' ở TP.HCM
Ngắm đồi Phượng Hoàng ở Quảng Ninh vào mùa nhuộm vàng đất trời
Dã quỳ đã nở vàng rồi, thêm lý do để đi Đà Lạt
Saigontourist Group quảng bá du lịch Việt Nam tại ITB Asia 2026
Gỡ các điểm nghẽn để mở rộng không gian kinh tế biển
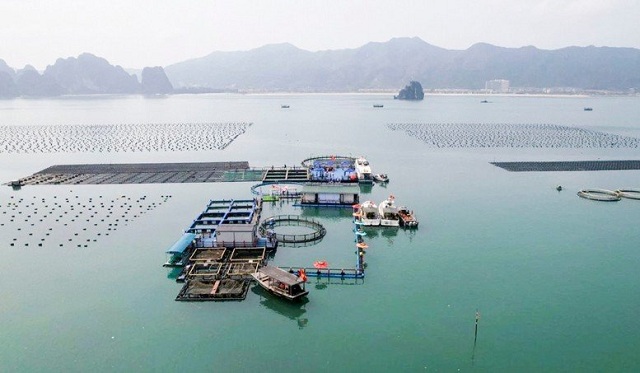
Mở rộng không gian phát triển kinh tế biển không chỉ là khai thác thêm tiềm năng, lợi thế từ...
Phê duyệt Kế hoạch cơ cấu lại vốn nhà nước tại doanh nghiệp giai đoạn 2026 - 2030
Khơi 'dòng chảy' nguyên liệu và chuỗi giá trị để tạo bứt phá cho ngành điều
Quy định đặc thù về cơ chế quản lý tài chính đối với doanh nghiệp kinh doanh xổ số
Đề xuất mở rộng ưu đãi đầu tư đối với các ngành, lĩnh vực có tác động lan tỏa
MTH Corporation hợp tác Studio Go mở rộng cơ hội làm phim
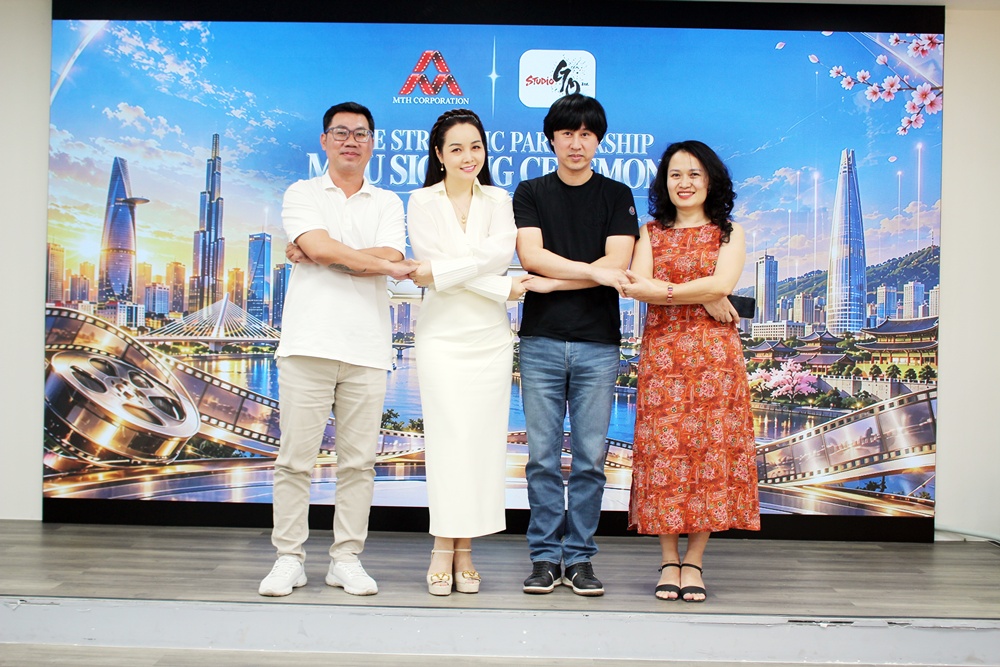
Studio Go, MTH Corporation mong muốn hướng tới tăng cường kết nối giữa phát triển dự án, nguồn...
VCCI TP.HCM và HCM-SME ký kết chiến lược: Đòn bẩy mạnh mẽ cho kỷ nguyên kinh tế xanh
VCCI TP.HCM và HCM-SME ký kết chiến lược: Đòn bẩy mạnh mẽ cho kỷ nguyên kinh tế xanh
9 năm hành trình ‘Vì một Việt Nam nhân ái’: Vinh danh hơn 200 ‘sứ giả’ lan tỏa yêu thương
HCMC Short Form Film Lab 2026 - Khép lại hành trình ươm mầm tài năng điện ảnh
Hậu trường "Phụng Huyễn": Cỗ máy 100 học sinh và 9 tháng 'ăn ngủ' cùng sàn diễn
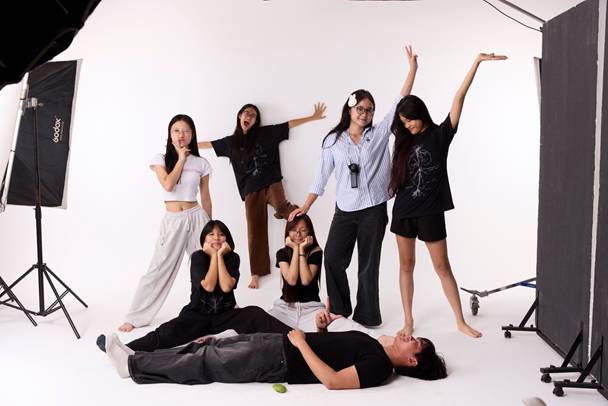
Sự hào nhoáng dưới ánh đèn spotlight thường khiến người ta quên đi khối lượng công việc khổng...
Chu Chỉ Nhược đầu tiên màn ảnh: Bỏ nghề tiếp viên hàng không, U80 đẹp không tuổi
Sài Gòn Giải Trí ra mắt, ký kết hợp tác chiến lược với liên minh xúc tiến thương mại Olalaco
Quỳnh Anh Shyn trở lại Victoria’s Secret với thiết kế của Lê Thanh Hòa
Tăng Thanh Hà lần đầu được đề cử 100 gương mặt đẹp nhất thế giới
Leo cầu thang sau khi ăn có thể giúp hạn chế tăng đường huyết?
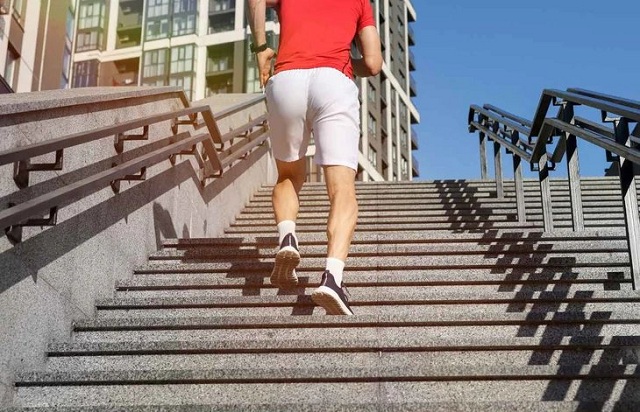
Một nghiên cứu tại Mỹ cho thấy leo lên xuống cầu thang nhẹ nhàng trong một phút có thể làm giảm...
Vì sao có người sốt sau tiêm vaccine, có người không?
Món ăn bình dân vốn tốt cho sức khỏe sẽ tiềm ẩn hiểm họa nếu ăn sai cách
Cùng mắc trầm cảm, vì sao mỗi người được kê thuốc khác nhau?
Đinh lăng - 'nhân sâm của người nghèo': Dùng sai cách coi chừng rước họa
Quy định chi tiết một số sửa đổi, bổ sung quan trọng về thuế |
| Thứ năm, 15/08/2013, 13:37 GMT+7 |
|
Chính phủ vừa ban hành Nghị định số 92/2013/NĐ-CP, ngày 13/8/2013, quy định chi tiết thi hành một số điều của Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp và Luật sửa đổi, bổ sung một số điều của Luật Thuế giá trị gia tăng, có hiệu lực từ ngày 1/7/2013.
Theo đó, Nghị định số 92 hướng dẫn chi tiết các trường hợp tính thuế. Doanh thu không quá 20 tỷ đồng/năm được áp dụng thuế suất 20% Theo đó, doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam, kể cả hợp tác xã, đơn vị sự nghiệp có thu có tổng doanh thu năm không quá 20 tỷ đồng được áp dụng thuế suất 20% kể từ ngày 1/7/2013. Tổng doanh thu năm từ bán hàng hóa, cung cấp dịch vụ của doanh nghiệp từ năm trước liền kề sẽ được dùng làm căn cứ xác định áp dụng thuế suất 20%. Trường hợp doanh nghiệp có tổng thời gian hoạt động sản xuất kinh doanh kể từ khi thành lập đến hết kỳ tính thuế thu nhập doanh nghiệp năm 2012 không đủ 12 tháng hoặc kỳ tính thuế nhiều hơn 12 tháng theo quy định hoặc mới thành lập trong 6 tháng đầu năm 2013 thì doanh thu làm căn cứ xác định doanh nghiệp được áp dụng thuế suất 20% là doanh thu bình quân tháng của năm 2012 hoặc bình quân của các tháng trong năm 2013 tính đến hết ngày 30/6/2013 không vượt quá 1,67 tỷ đồng. Nghị định cũng nêu rõ, thuế suất 20% nêu trên sẽ không áp dụng đối với các khoản thu nhập từ chuyển nhượng vốn, chuyển nhượng quyền góp vốn; thu nhập từ chuyển nhượng bất động sản (trừ thu nhập từ đầu tư, kinh doanh nhà ở xã hội, thu nhập từ chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư, chuyển nhượng quyền thăm dò, khai thác khoáng sản; thu nhập từ hoạt động sản xuất, kinh doanh ở ngoài Việt Nam; Thu nhập từ hoạt động tìm kiếm, thăm dò, khai thác dầu, khí, tài nguyên quý hiếm khác và thu nhập từ hoạt động khai thác khoáng sản; Thu nhập từ kinh doanh dịch vụ thuộc diện chịu thuế tiêu thụ đặc biệt theo quy định của Luật Thuế tiêu thụ đặc biệt. Bán, cho thuê, cho thuê mua áp thuế suất 10% Cũng theo Nghị định, phần thu nhập từ bán, cho thuê, cho thuê mua nhà ở xã hội phát sinh từ ngày 1/7/2013 của doanh nghiệp được áp dụng thuế suất 10%, không phụ thuộc vào thời điểm ký hợp đồng bán, cho thuê hoặc cho thuê mua nhà ở xã hội. Trường hợp doanh nghiệp không hạch toán riêng được phần thu nhập từ bán, cho thuê, cho thuê mua nhà ở xã hội phát sinh từ ngày 1/7/2013 thì thu nhập được áp dụng thuế suất 10% sẽ được tính theo tỷ lệ giữa doanh thu hoạt động bán, cho thuê, cho thuê mua nhà ở xã hội trên tổng doanh thu trong thời gian tương ứng của doanh nghiệp. Ưu đãi thuế quy định nêu trên chỉ áp dụng với doanh nghiệp thực hiện chế độ kế toán, hoá đơn, chứng từ và nộp thuế theo kê khai. Bán nhà ở xã hội áp dụng thuế suất thuế giá trị gia tăng 5% Nghị định quy định, áp dụng thuế suất thuế giá trị gia tăng 5% kể từ ngày 1/7/2013 đối với bán, cho thuê, cho thuê mua nhà ở xã hội và áp dụng đối với số tiền thanh toán từ ngày 1/7/2013 của hợp đồng ký trước ngày 1/7/2013. Trường hợp cho thuê nhà ở xã hội, thuế suất 5% áp dụng căn cứ vào thời điểm thu tiền theo hợp đồng (kể cả trường hợp thu tiền trước cho nhiều kỳ) kể từ ngày 1/7/2013. Trường hợp doanh nghiệp chưa nhận được tiền thuê nhà kể từ ngày 1/7/2013 thì áp dụng theo thời điểm xuất hoá đơn. Bán nhà ở thương mại được giảm 50% thuế giá trị gia tăng Nghị định quy định rõ, giảm 50% mức thuế suất thuế giá trị gia tăng từ ngày 1/7/2013 đến hết ngày 30/6/2014 đối với bán, cho thuê hoặc cho thuê mua nhà ở thương mại là căn hộ hoàn thiện có diện tích sàn dưới 70m2 và có giá bán dưới 15 triệu đồng/m2. Giá bán, giá cho thuê mua, giá cho thuê nhà ở thương mại được ghi rõ trong hợp đồng; đối với trường hợp bán hoặc cho thuê mua là giá bán, giá cho thuê mua đã bao gồm thuế giá trị gia tăng 10% và đã bao gồm phí bảo trì công trình theo quy định. Trường hợp nhà ở thương mại bán theo phương thức trả góp, trả chậm thì giá bán là giá bán trả một lần đã bao gồm thuế giá trị gia tăng 10% và khoản phí bảo trì công trình theo quy định nhưng không bao gồm khoản lãi trả góp, trả chậm và các khoản lãi khác. Việc giảm 50% mức thuế suất thuế giá trị gia tăng đối với các hợp đồng bán, cho thuê mua nhà ở thương mại ký trước ngày 1/7/2013 và hợp đồng ký trong thời gian từ ngày 1/7/2013 đến hết ngày 30/6/2014 được áp dụng đối với số tiền thanh toán trong giai đoạn từ ngày 1/7/2013 đến hết ngày 30/6/2014. Việc giảm 50% mức thuế suất thuế giá trị gia tăng đối với trường hợp cho thuê nhà ở thương mại được tính trên số tiền cho thuê trả từng kỳ theo quy định tại hợp đồng cho thuê từ ngày 1/7/2013 đến hết ngày 30/6/2014 (kể cả trường hợp trả trước tiền thuê cho nhiều năm). Trường hợp doanh nghiệp cho thuê nhà từ ngày 1/7/2013 đến hết ngày 30/6/2014 mà chưa nhận được tiền cho thuê thì giảm 50% mức thuế suất thuế giá trị gia tăng tính trên số tiền cho thuê từ ngày 1/7/2013 đến hết ngày 30/6/2014. Nghị định này có hiệu lực thi hành kể từ ngày ký. Người đăng: BL Nguyễn Tin mới hơn:
Tin cũ hơn:
Xem thêm các bài viết cùng chủ đề với bài viết (phía trên):
|

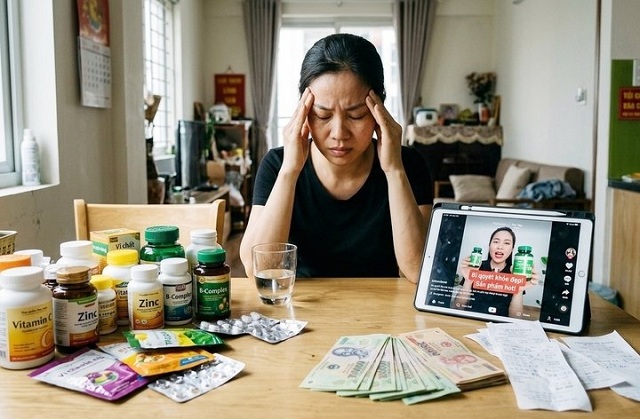 Uống vitamin theo TikTok suốt 1 năm, người phụ nữ tốn cả chục triệu vẫn đau...
 Mùa thu ở tỉnh có đường biên giới trên đất liền với Trung Quốc dài nhất...
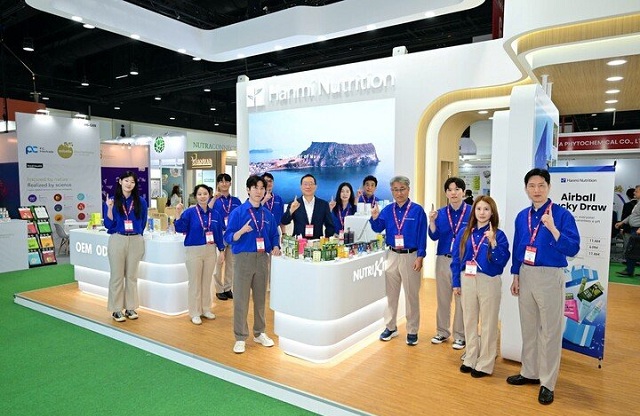 Hanmi Nutrition: Gần 60 năm kiến tạo giá trị ngành thực phẩm bổ sung Hàn Quốc
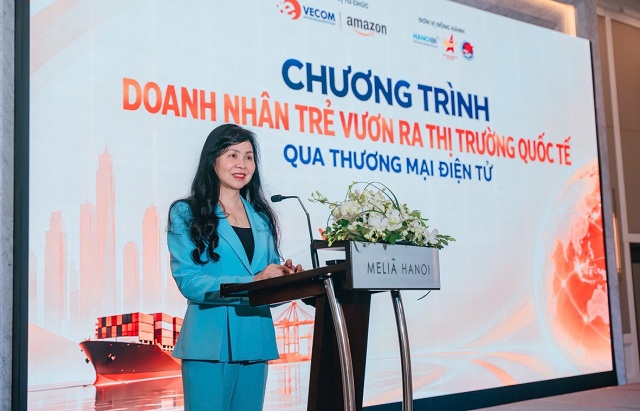 Kết nối nguồn lực, thúc đẩy doanh nghiệp Việt vươn ra quốc tế
