
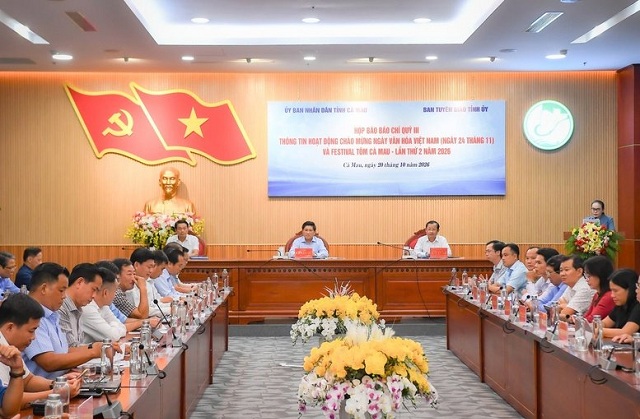
 Festival Tôm Cà Mau 2026: Quảng bá thương hiệu tôm vươn tầm thế giới
Festival Tôm Cà Mau lần thứ II năm 2026, với chủ đề “Tôm Cà Mau - Vươn tầm thế giới”, sẽ diễn ra từ ngày 21 - 23/11 tại Quảng trường Phan Ngọc Hiển,...
Dấu ấn 3 năm Agribank góp mặt trong Top 50 doanh nghiệp lớn nhất Đông Nam Á
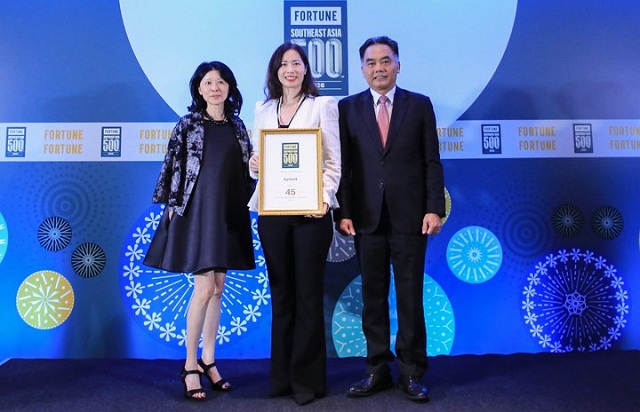
Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) được vinh danh ở vị trí thứ 45...
VCCI vinh danh 100 doanh nghiệp văn hóa, uy tín năm 2026
SATRA tái cấu trúc chuỗi giá trị, tạo động lực tăng trưởng mới
Petrovietnam sau 50 năm thành lập: Vị thế trụ cột, sứ mệnh dẫn dắt tăng trưởng
CEO Nguyễn Thị Anh Đào: Hành trình đa phụng sự vì sự phồn vinh của cộng đồng
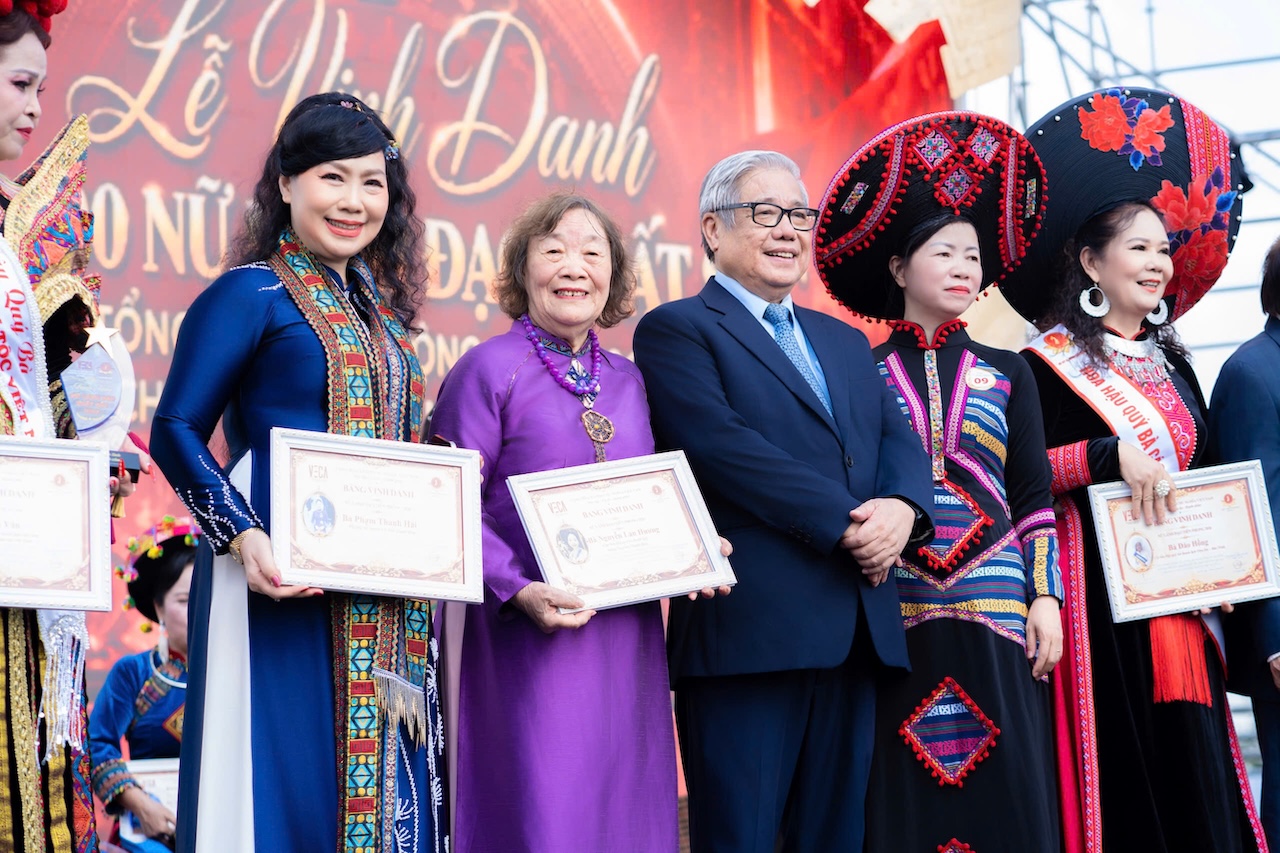
Không chỉ là một bông hoa rực rỡ trên sân khấu di sản văn hóa, doanh nhân Nguyễn Thị Anh Đào -...
Cựu Phó Thủ tướng Đức Philipp Roesler làm Phó Chủ tịch Chứng khoán HD
Ông Phạm Đức Thắng được bổ nhiệm làm Giám đốc Kho bạc Nhà nước
ADB bổ nhiệm Giám đốc Quốc gia mới tại Việt Nam
Nguyễn Đông Giang - Hành trình từ Thái Nguyên đến khát vọng kết nối du lịch Việt Nam với quốc tế
National Geographic phân tích vì sao nên đi du lịch Việt Nam tháng 11
Trong bài viết "Where to Travel In November" (Tháng 11 nên đi đâu) trên tạp chí danh tiếng National...
Saigontourist Group xúc tiến thị trường Anh, thúc đẩy du lịch hai chiều
Đà Nẵng: Điểm hẹn văn hóa, di sản, nghệ thuật đặc sắc dịp cuối năm
Tạo động lực thúc đẩy du lịch Việt Nam phát triển hiệu quả, bền vững trong giai đoạn mới
Khám phá 5 nhóm trải nghiệm du lịch được 'đánh thức' ở TP.HCM
Siết thuế nền tảng xuyên biên giới, mở rộng ưu đãi cho doanh nghiệp Việt
Việc các tập đoàn công nghệ đa quốc gia thu lợi nhuận lớn từ thị trường Việt Nam nhưng không...
Giảm giá điện, giảm thuế xăng góp phần kiềm chế áp lực lạm phát cuối năm
Hoàn thiện cơ chế ưu đãi đầu tư, bảo đảm hiệu quả sử dụng nguồn lực nhà nước
Gỡ các điểm nghẽn để mở rộng không gian kinh tế biển
Phê duyệt Kế hoạch cơ cấu lại vốn nhà nước tại doanh nghiệp giai đoạn 2026 - 2030
MTH Corporation hợp tác Studio Go mở rộng cơ hội làm phim
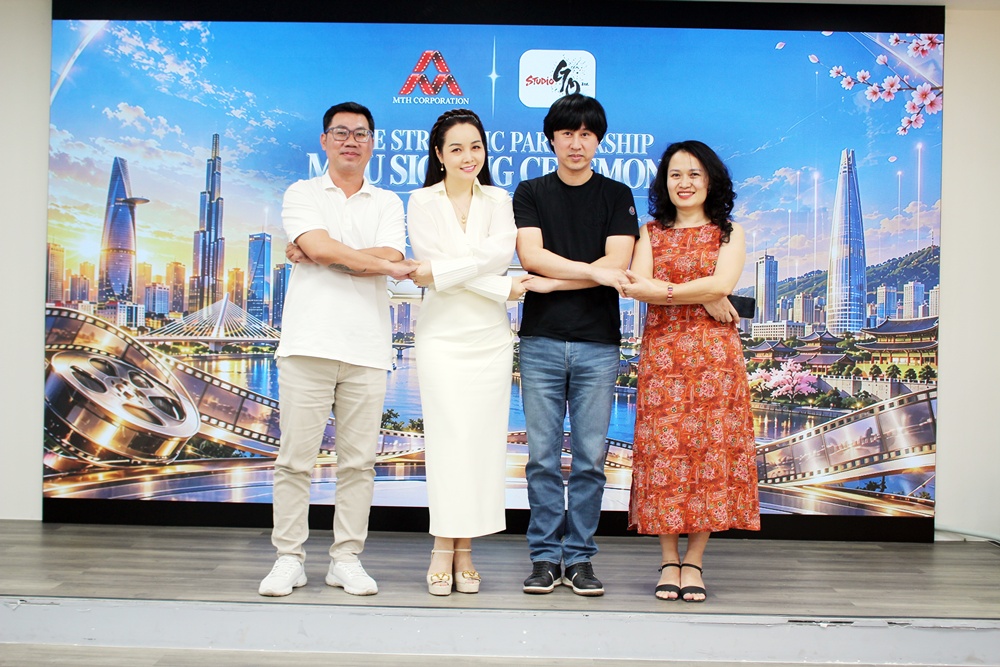
Studio Go, MTH Corporation mong muốn hướng tới tăng cường kết nối giữa phát triển dự án, nguồn...
VCCI TP.HCM và HCM-SME ký kết chiến lược: Đòn bẩy mạnh mẽ cho kỷ nguyên kinh tế xanh
VCCI TP.HCM và HCM-SME ký kết chiến lược: Đòn bẩy mạnh mẽ cho kỷ nguyên kinh tế xanh
9 năm hành trình ‘Vì một Việt Nam nhân ái’: Vinh danh hơn 200 ‘sứ giả’ lan tỏa yêu thương
HCMC Short Form Film Lab 2026 - Khép lại hành trình ươm mầm tài năng điện ảnh
'Nối vòng tay lớn' mở màn concert Tự hào là người Việt Nam với 30.000 khán giả ở Thái Nguyên
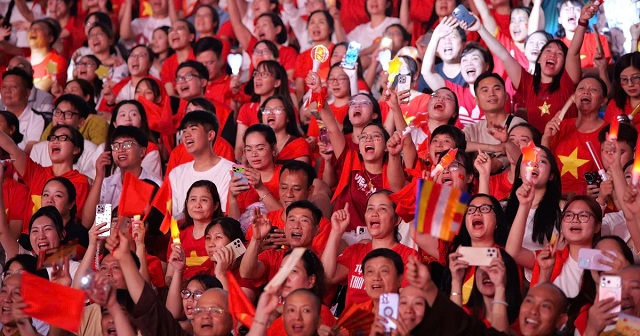
Sân vận động Thái Nguyên phủ kín sắc đỏ cờ Tổ quốc và hòa nhịp Nối vòng tay lớn, tiếp nối...
Hậu trường "Phụng Huyễn": Cỗ máy 100 học sinh và 9 tháng 'ăn ngủ' cùng sàn diễn
Chu Chỉ Nhược đầu tiên màn ảnh: Bỏ nghề tiếp viên hàng không, U80 đẹp không tuổi
Sài Gòn Giải Trí ra mắt, ký kết hợp tác chiến lược với liên minh xúc tiến thương mại Olalaco
Quỳnh Anh Shyn trở lại Victoria’s Secret với thiết kế của Lê Thanh Hòa
Những loại thực phẩm giàu protein tốt cho người hay tập luyện thể thao
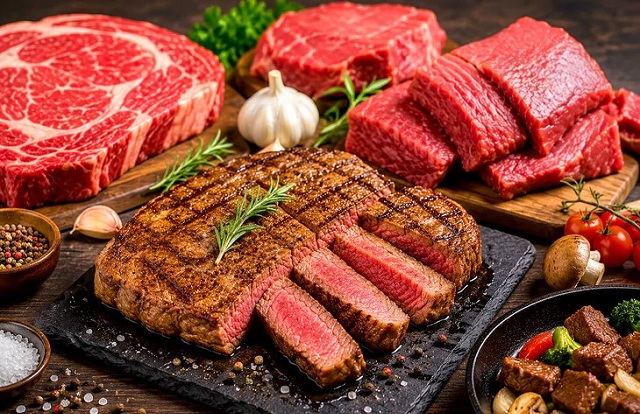
Protein đóng vai trò quan trọng và thiết yếu trong việc phát triển, duy trì và phục hồi cơ bắp. Các...
Ăn quả hồng có thể gây tắc ruột: Những ai cần đặc biệt thận trọng?
Thời điểm tốt nhất nên ăn trái cây để hạn chế tăng đường huyết
Leo cầu thang sau khi ăn có thể giúp hạn chế tăng đường huyết?
Nhiều ưu đãi về chính sách thuế đối dự án ODA |
| Thứ hai, 04/03/2013, 11:05 GMT+7 |
|
Theo Dự thảo Thông tư hướng dẫn thực hiện chính sách thuế và ưu đãi thuế đối với các chương trình, dự án sử dụng nguồn hỗ trợ phát triển chính thức (ODA) và nguồn vốn vay ưu đãi của các nhà tài trợ mà Bộ Tài chính vừa hoàn tất để lấy ý kiến cộng đồng DN, các nhà đầu tư trước khi chính thức ban hành, sẽ có nhiều quy định "mở", ưu đãi thuế đối với các dự án ODA.
Ảnh minh họa Tạo thuận lợi thu hút vốn Theo đánh giá của Bộ Tài chính, một trong những nguyên nhân khiến cho nguồn vốn ODA vào Việt Nam đang có xu hướng tăng từng năm đó là việc Chính phủ Việt Nam nỗ lực cải cách thủ tục hành chính, cải cách hệ thống thuế để khuyến khích chủ dự án. Hiện, các loại thuế áp dụng đối với dự án ODA và dự án sử dụng nguồn vốn vay ưu đãi của các nhà tài trợ bao gồm: thuế xuất khẩu (XK), thuế nhập khẩu (NK), thuế tiêu thụ đặc biệt (TTĐB), thuế giá trị gia tăng (GTGT), thuế thu nhập cá nhân (TNCN), thuế thu nhập doanh nghiệp (TNDN), phí và lệ phí. Theo quy định của Bộ Tài chính, trường hợp nhà thầu chính thực hiện nộp thuế GTGT theo phương pháp khấu trừ vừa thực hiện dự án ODA không hoàn lại vừa thực hiện hoạt động sản xất kinh doanh khác nhưng không hạch toán riêng được thuế GTGT đầu vào của hàng hóa, dịch vụ phục vụ dự án ODA không hoàn lại với hàng hóa, dịch vụ phục vụ hoạt động sản xuất kinh doanh khác thì nhà thầu chính sẽ được khấu trừ, hoàn thuế GTGT đầu vào nếu đáp ứng được các điều kiện, thủ tục theo hướng dẫn tại Luật Thuế GTGT, Luật Quản lý thuế và các bản hướng dẫn thi hành. Cũng theo Dự thảo, nhà thầu chính nước ngoài, nhà thầu phụ nước ngoài là cá nhân kinh doanh (không được xác nhận là chuyên gia nước ngoài) thực hiện nộp thuế GTGT và thuế TNCN theo quy định của pháp luật thuế hiện hành. Trường hợp Hợp đồng ký giữa Chủ dự án và Nhà thầu chính được phê duyệt bao gồm thuế GTGT hay không bao gồm thuế GTGT nhưng dự án được NSNN bố trí vốn đối ứng để trả thuế GTGT thì chủ dự án không được hoàn thuế GTGT đầu vào đã trả đối với hàng hóa, dịch vụ mua tại Việt Nam. Chủ dự án phải khai và nộp thuế GTGT theo quy định. Bên cạnh đó, sẽ ưu đãi thuế đối với chuyên gia nước ngoài làm việc cho các dự án ODA viện trợ không hoàn lại. Trường hợp cá nhân là người nước ngoài được cơ quan chủ quản dự án cấp giấy xác nhận là chuyên gia nước ngoài thực hiện các chương trình, dự án ODA, thuộc đối tượng được hưởng ưu đãi về thuế, phí theo Quy chế Chuyên gia nước ngoài thực hiện các chương trình, dự án ODA ban hành kèm theo Quyết định số 119/2009/QĐ-TTg ngày 1-10-2009 của Thủ tướng Chính phủ thì được miễn thuế NK, thuế GTGT, thuế TTĐB (nếu có), lệ phí trước bạ và thuế TNCN. Đối với máy móc, thiết bị NK phục vụ cho dự án, Bộ Tài chính quy định cụ thể: Nhà thầu chính nước ngoài, nhà thầu phụ nước ngoài được miễn thuế NK và không phải trả thuế GTGT đối với máy móc, thiết bị, phương tiện vận tải NK vào Việt Nam theo phương thức tạm nhập, tái xuất (TN-TX) để phục vụ thi công công trình, dự án ODA vay, dự án vay ưu đãi và được miễn thuế XK khi tái xuất. Tuy nhiên, với xe ô tô dưới 24 chỗ ngồi và xe ô tô có thiết kế vừa chở người, vừa chở hàng (tương đương xe ôtô dưới 24 chỗ ngồi) không được miễn thuế NK, thuế TTĐB theo hình thức TN-TX. Các nhà thầu chính nước ngoài, nhà thầu phụ nước ngoài có nhu cầu NK vào Việt Nam để sử dụng phải nộp thuế NK, thuế TTĐB theo quy định. Khi hoàn thành việc thi công công trình, dự án các nhà thầu chính nước ngoài, nhà thầu phụ nước ngoài phải tái xuất ra nước ngoài số xe đã nhập và được hoàn lại thuế NK, thuế TTĐB. Trường hợp nào bị truy thu thuế? Theo quy định của Bộ Tài chính, các trường hợp phải truy thu, nộp thuế là: Hàng hoá, máy móc, thiết bị, phương tiện vận tải NK để thực hiện dự án ODA không hoàn lại hoặc hàng hoá, máy móc, thiết bị, phương tiện vận tải NK theo phương thức TN-TX để thực hiện dự án ODA không hoàn lại, ODA vay, vốn vay ưu đãi đã được miễn thuế NK, thuế TTĐB... Nhưng nếu sử dụng vào mục đích khác với mục đích được miễn thuế NK, thuế TTĐB, thuế GTGT hoặc nhượng bán tại thị trường Việt Nam hoặc nếu hết thời hạn TN-TX mà không tái xuất hoặc tái xuất không hết phải được sự cho phép của cơ quan Nhà nước có thẩm quyền. Đồng thời, chủ dự án, nhà thầu chính, nhà thầu phụ phải truy nộp thuế NK, thuế TTĐB đã được miễn và nộp thuế GTGT. Bên cạnh đó, nhà thầu chính phải hạch toán riêng thuế GTGT đầu vào mua hàng hoá, dịch vụ để thực hiện hợp đồng cung cấp hàng hoá, dịch vụ ký với Chủ dự án hoặc nhà tài trợ của dự án ODA viện trợ không hoàn lại. Trường hợp không hạch toán riêng được thuế GTGT đầu vào thì không được hoàn thuế GTGT. Đơn cử như: Công ty A ký hợp đồng với Chủ dự án ODA viện trợ không hoàn lại để thực hiện dự án Xây dựng công trình trường học theo giá trúng thầu không bao gồm thuế GTGT là 4 tỷ đồng và dự án không được NSNN bố trí vốn đối ứng để trả thuế GTGT thì Công ty A được hoàn thuế GTGT đầu vào của hàng hoá, dịch vụ mua vào phục vụ cho việc xây dựng công trình theo hợp đồng ký với Chủ dự án. (Theo Báo Hải quan) Tin mới hơn:
Tin cũ hơn:
Xem thêm các bài viết cùng chủ đề với bài viết (phía trên):
|

 Uống vitamin theo TikTok suốt 1 năm, người phụ nữ tốn cả chục triệu vẫn đau...
 Mùa thu ở tỉnh có đường biên giới trên đất liền với Trung Quốc dài nhất...
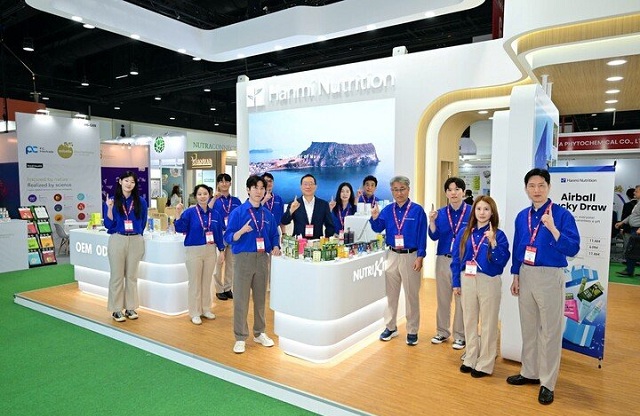 Hanmi Nutrition: Gần 60 năm kiến tạo giá trị ngành thực phẩm bổ sung Hàn Quốc
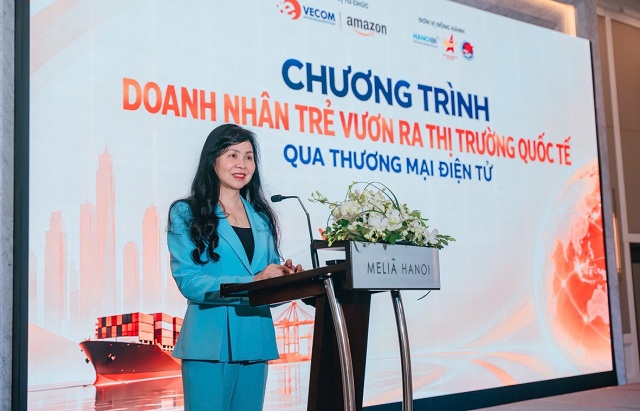 Kết nối nguồn lực, thúc đẩy doanh nghiệp Việt vươn ra quốc tế
