 Người tăng huyết áp nên ăn bao nhiêu muối mỗi ngày?
Người tăng huyết áp nên hạn chế muối, đồng thời tăng thực phẩm giàu kali để hỗ trợ đào thải natri, thư giãn thành mạch và kiểm soát huyết áp.
PV Power ghi dấu ấn quốc tế với hai giải thưởng danh giá của POWER Magazine
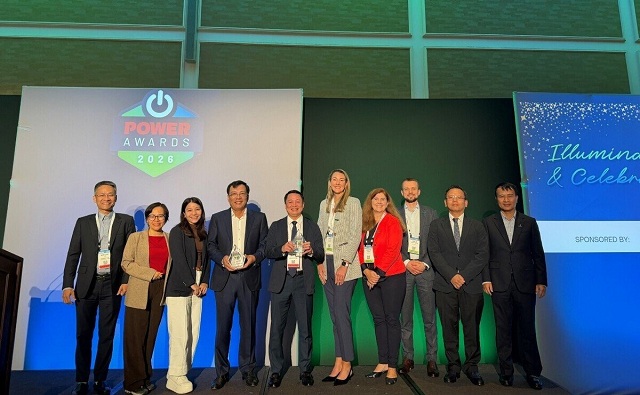
Nhà máy điện Nhơn Trạch 3&4 của PV Power giành Giải nhất hạng mục “Top Plants: Fossil Fuels” và...
EVNHANOI khuyến khích người dân phát triển điện mặt trời mái nhà
Đường đi của Highlands Coffee hơn 1 thập kỷ 'trong tay' doanh nghiệp ngoại
Đường đi của Highlands Coffee hơn 1 thập kỷ 'trong tay' doanh nghiệp ngoại
Đường đi của Highlands Coffee hơn 1 thập kỷ 'trong tay' doanh nghiệp ngoại
Nguyễn Đông Giang - Hành trình từ Thái Nguyên đến khát vọng kết nối du lịch Việt Nam với quốc tế
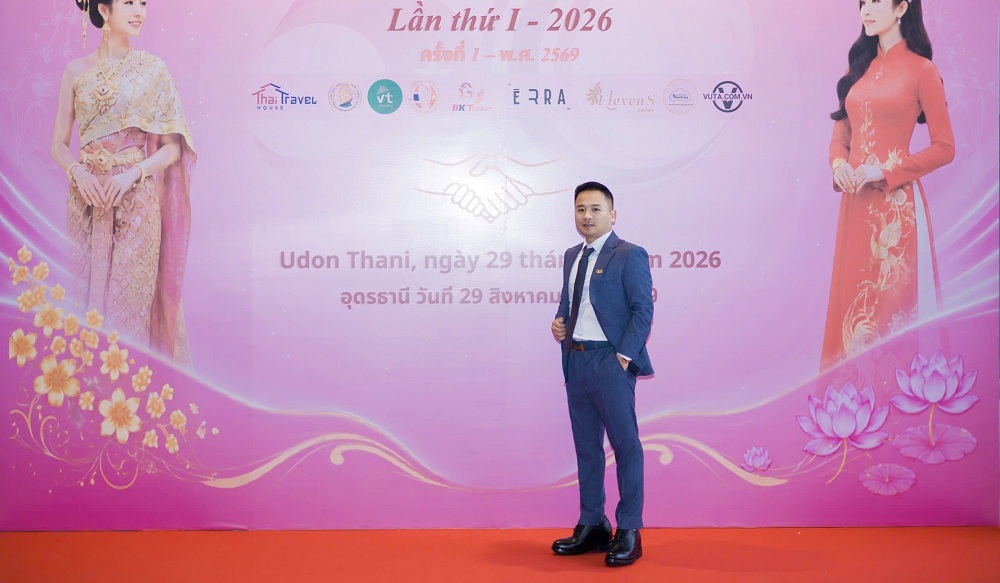
Rời quê hương Phổ Yên, Thái Nguyên, theo học ngành du lịch, làm việc tại Hà Nội rồi sang Thái Lan...
Nguyễn Hữu Vững và hành trình kết nối những nguồn lực người Việt trên toàn cầu
Bà Phạm Thu Hương trở thành người phụ nữ giàu nhất Việt Nam
Thu nhập của CEO ở công ty chứng khoán cao nhất tới 800 triệu mỗi tháng
Tổng giám đốc Dragon Capital: Khối ngoại đã bán ròng 80.000 tỉ đồng và đang bán chậm lại
Bùng lửa vị giác tại Mot Hai Bar với Chopsticks On Fire
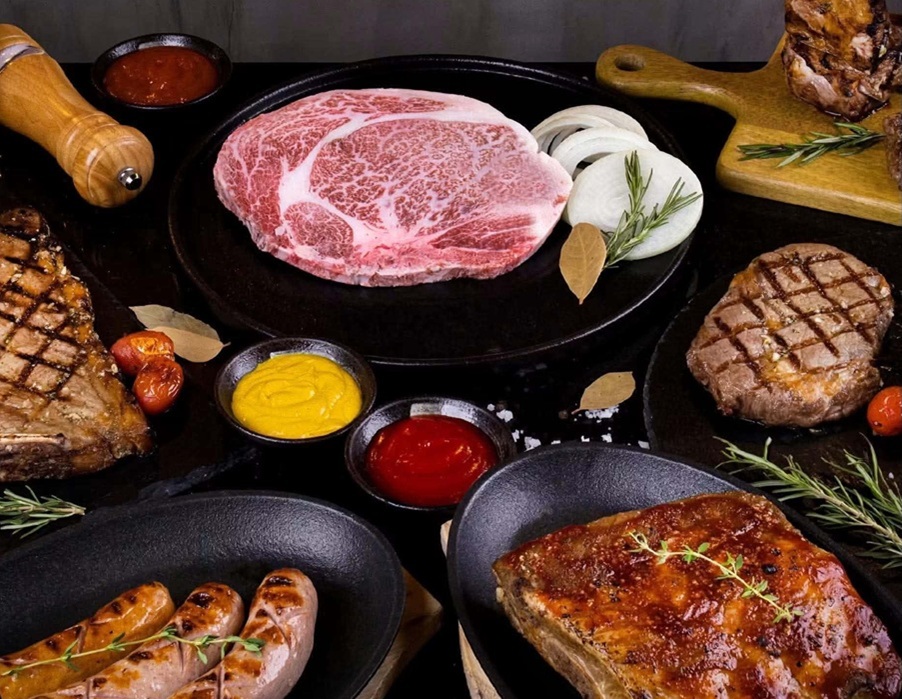
Chờ đợi đã kết thúc! Eastin Grand Hotel Saigon chính thức thắp lửa hành trình ẩm thực Chopsticks On...
Đổi mới phương thức quản trị du lịch theo hướng gia tăng sức cạnh tranh
Thành phố Hồ Chí Minh được vinh danh tại 3 hạng mục giải thưởng hàng đầu châu Á về du lịch
Khi những chuyến du lịch trở thành bữa cơm cùng người bản địa
Kiến tạo hệ sinh thái du lịch chăm sóc sức khỏe tại Việt Nam
Đặt mục tiêu có mô hình outlet đầu tiên tại Việt Nam vào năm 2030

Đề án đặt mục tiêu đến năm 2030 hình thành ít nhất một mô hình bán lẻ tập trung giá thấp...
Hoàn thiện cơ chế, chính sách để tạo động lực phát triển kinh tế cửa khẩu
Hạ tầng logistics: Cần chuyển từ đầu tư riêng lẻ sang kết nối theo dòng hàng
Giải đáp vướng mắc về hoàn thuế, xuất khẩu tại chỗ
TS. Nguyễn Thị Bích Ngọc: Phiên dịch đúng lời chưa chắc đã đúng ý khi đàm phán tại Việt Nam
VCCI TP.HCM và HCM-SME ký kết chiến lược: Đòn bẩy mạnh mẽ cho kỷ nguyên kinh tế xanh

Diễn đàn Kinh tế Mùa hè 2026 không chỉ tập trung tháo gỡ khó khăn cho kinh tế biển và du lịch xanh...
VCCI TP.HCM và HCM-SME ký kết chiến lược: Đòn bẩy mạnh mẽ cho kỷ nguyên kinh tế xanh
9 năm hành trình ‘Vì một Việt Nam nhân ái’: Vinh danh hơn 200 ‘sứ giả’ lan tỏa yêu thương
HCMC Short Form Film Lab 2026 - Khép lại hành trình ươm mầm tài năng điện ảnh
Nghệ sĩ Tiểu Bảo Quốc: Hơn 50 tuổi mới có nhà, từng cắn lưỡi cứu mình thoát chết
Được gọi là "đại gia ngầm" nhưng đến ngoài 50 tuổi, Tiểu Bảo Quốc mới mua được nhà; ông...
Phản ứng của Ji Chang Wook khi The Scandal nhận 'bão' chỉ trích
Phạm Băng Băng nhận giải lớn ở Liên hoan phim Toronto
Tình bạn thân thiết từ thời sinh viên của NSND Công Lý và NSND Trung Hiếu
Siêu mẫu Thanh Hằng khoe sắc vóc gợi cảm bên 'nam thần Singapore'
Nguy cơ mắc ung thư đường tiêu hóa từ những thói quen hằng ngày
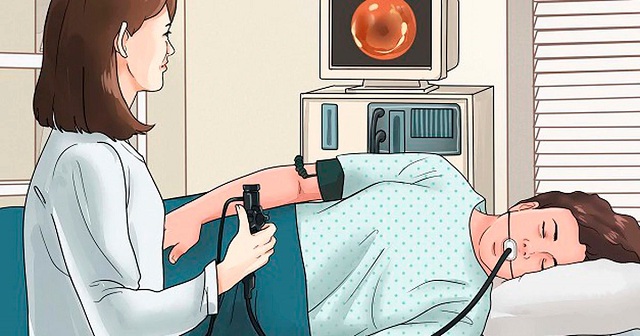
Hệ tiêu hóa vốn được ví như "nhà máy năng lượng" của cơ thể, trải dài từ thực quản, dạ...
Aventus – Leave Your Mark Pop-Up - Khi dấu ấn định hình bản sắc riêng
Bổ sung magiê cải thiện sức khỏe tiêu hóa như thế nào?
Phá sản ngân hàng: Tiền gửi người dân sẽ thế nào? |
| Thứ năm, 20/04/2017, 10:08 GMT+7 |
|
Theo dự án luật mới, Chính phủ sẽ quyết định phương án phá sản ngân hàng. Cũng Chính phủ sẽ quyết định mức cho vay đặc biệt của NHNN để chi trả số tiền gửi của cá nhân còn lại sau khi đã được tổ chức bảo hiểm tiền gửi chi trả.
Tại dự án Luật Cơ cấu lại các tổ chức tín dụng và xử lý nợ xấu, Ngân hàng Nhà nước (NHNN) đã đưa ra nhiều đề xuất mang tính đột phá, trong đó phá sản ngân hàng là một phương án được tính tới. Trong dự thảo đang lấy ý kiến hoàn thiện, có nêu quy định về phát hiện và xử lý tổ chức tín dụng được kiểm soát đặc biệt, với các phương án xử lý: phương án phục hồi; phương án xử lý pháp nhân (sáp nhập, hợp nhất, bán toàn bộ vốn điều lệ, giải thể, phá sản); phương án chuyển giao bắt buộc. Trong đó các tổ chức tín dụng được kiểm soát đặc biệt nhưng không thực hiện được các phương án phục hồi, sáp nhập, hợp nhất, bán toàn bộ vốn điều lệ; cũng không đủ điều kiện giải thể theo quy định của pháp luật, thì phải xây dựng và thực hiện phương án phá sản theo quy định tại Luật này. Nhiều chuyên gia đánh giá rằng các quy định về phá sản ngân hàng là giải pháp mang tính đột phá. Theo chuyên gia kinh tế Nguyễn Trí Hiếu, các nước trên thế giới đã sử dụng biện pháp cho phá sản ngân hàng để loại bỏ những ngân hàng yếu kém trong hệ thống. “Như ở Mỹ, mỗi tháng có thể có cả chục ngân hàng có thể bị phá sản nhưng hệ thống của họ vẫn trong sự ổn định. Do sự phá sản đó mà hệ thống ngân hàng càng ngày càng lành mạnh hơn”, ông Hiếu nói. Đối với hệ thống ngân hàng Việt Nam, TS Nguyễn Trí Hiếu cho rằng chúng ta phải áp dụng phá sản ngân hàng như một biện pháp để dần thanh lọc và để hệ thống ngân hàng trở nên lành mạnh hơn. “Luật Phá sản đã có một chương về phá sản ngân hàng nhưng chưa được áp dụng. Tuy nhiên, nếu dự thảo này thành luật thì tình hình có thể sẽ khác”, ông Hiếu nhận định. Đồng quan điểm, luật sư Trương Thanh Đức cho rằng: “Đã kinh tế thị trường cho thị trường quyết định, anh yếu kém thì phải phá sản để làm trong sạch hệ thống. Không thể để người ốm nặng với người lành, dẫn đến người dân không biết đâu ngân hàng mạnh, đâu là ngân hàng đang yếu kém. Vì vậy việc phá sản ngân hàng thực sự quá yếu kém là cần thiết”. Còn theo đại biểu Quốc hội Nguyễn Đức Kiên, việc cho phá sản ngân hàng sẽ mang lại một số hệ quả tích cực. Thứ nhất, người gửi tiền sẽ phải cân nhắc, lựa chọn kỹ hơn địa chỉ mình muốn gửi tiền vào. “Thay vì chỉ nhắm đến các ngân hàng có mức lãi suất cao thì nay họ cũng phải quan tâm đến yếu tố an toàn cho khoản tiền của mình. Điều này sẽ góp phần làm giảm hiện tượng chạy đua lãi suất huy động trong hệ thống”. Trên thực tế, trong quá trình tái cơ cấu hệ thống ngân hàng từ cuối năm 2011 đến nay, rất nhiều các ngân hàng được xử lý và đưa vào giám sát đặc biệt nhưng chưa có bất kỳ trường hợp nào bị phá sản do những lo ngại với những tác động mà phương án này mang lại. Tuy nhiên, đối với nền kinh tế thị trường đúng nghĩa thì việc phá sản là tất yếu khi một doanh nghiệp hay ngân hàng làm ăn thua lỗ và không thể trang trải được các khoản nợ. Trong dự thảo, NHNN cũng đã tính tới các biện pháp nhằm hạn chế tối đa những tác động từ phương án phá sản một ngân hàng. Trong đó, có một quy định hoàn toàn mới, đó là quy định về biện pháp hỗ trợ đối với trường hợp xử lý tổ chức tín dụng dưới hình thức phá sản. Trong trường hợp này, trên cơ sở đề nghị của NHNN, Chính phủ quyết định mức cho vay đặc biệt của NHNN đối với tổ chức tín dụng để chi trả số tiền gửi của cá nhân còn lại sau khi đã được tổ chức bảo hiểm tiền gửi chi trả... Chính phủ cũng rất thận trọng trong quá trình xây dựng dự án Luật. Trong đó, các thành viên Chính phủ đã thống nhất phương án chỉ có Chính phủ mới được quyết định phương án phá sản với tổ chức tín dụng được kiểm soát đặc biệt. Chính phủ cũng thống nhất dự thảo Luật cần quy định đầy đủ về các nguồn lực được sử dụng trong quá trình cơ cấu lại tổ chức tín dụng yếu kém và xử lý nợ xấu, trong đó bao gồm cả việc sử dụng các nguồn hợp pháp khác theo quy định của pháp luật. Trường hợp sử dụng nguồn lực nhà nước, kể cả trường hợp cho vay tái cấp vốn, cho vay đặc biệt với lãi suất thấp hơn lãi suất cho vay tái cấp vốn thông thường thì làm rõ các trường hợp phải sử dụng và phải được Chính phủ, Thủ tướng Chính phủ chấp thuận. Trước đó, tại phiên thảo luận tổ ở Quốc hội ngày 22/10/2016, Phó Thủ tướng Chính phủ Vương Đình Huệ khẳng định cần thiết phải thí điểm phá sản ngân hàng, tổ chức tín dụng yếu kém. “Chúng ta bảo vệ quyền lợi của người gửi tiền, đồng thời không để xảy ra hiệu ứng domino, sẽ cho phá sản ngân hàng yếu kém. Làm được như vậy thì có tác dụng cảnh tỉnh rất nhiều”. Theo Baochinhphu.vn Tin mới hơn:
Tin cũ hơn:
Xem thêm các bài viết cùng chủ đề với bài viết (phía trên):
|

 Nâng cao giá trị gia tăng, giảm phụ thuộc vào nhập khẩu trong ngành điện tử
 Du lịch Nga: Từ những chuyến tàu đêm đến dấu chân người Việt
 Đề xuất bảo hiểm y tế trả tiền sàng lọc 2 bệnh tăng huyết áp, tiểu...
 VPB giữ vững đường MA200 sau nhịp rung lắc, đón thêm tin từ Fubon Vietnam ETF