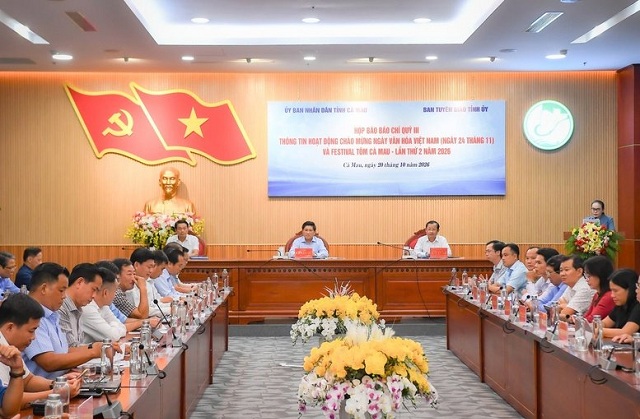
 Festival Tôm Cà Mau 2026: Quảng bá thương hiệu tôm vươn tầm thế giới
Festival Tôm Cà Mau lần thứ II năm 2026, với chủ đề “Tôm Cà Mau - Vươn tầm thế giới”, sẽ diễn ra từ ngày 21 - 23/11 tại Quảng trường Phan Ngọc Hiển,...
PETROVIETNAM tiên phong cùng các đối tác Đan Mạch phát triển điện gió ngoài khơi
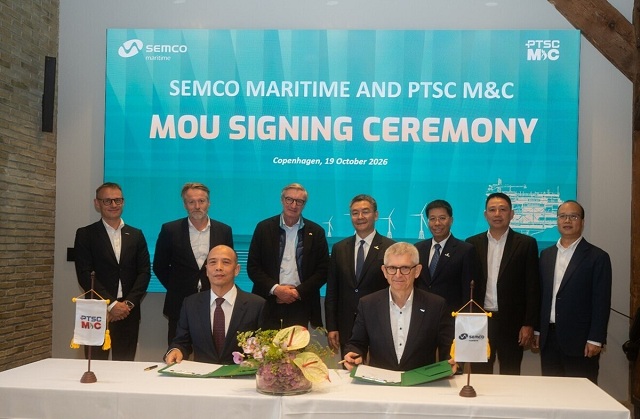
PETROVIETNAM làm việc với các đối tác Đan Mạch, phát biểu tại Diễn đàn Doanh nghiệp Việt Nam –...
Vincom Retail hợp tác cùng tập đoàn đứng sau chuỗi premium buffet gần 90 nhà hàng tại Hàn Quốc
Sếp Coteccons lý giải việc gửi ngân hàng 7.800 tỷ đồng nhưng vẫn đi vay tiền
Hanmi Nutrition: Gần 60 năm kiến tạo giá trị ngành thực phẩm bổ sung Hàn Quốc
CEO PetroVietnam đối thoại cùng lãnh đạo các tập đoàn năng lượng hàng đầu thế giới tại London
Ông Phạm Đức Thắng được bổ nhiệm làm Giám đốc Kho bạc Nhà nước

Ông Phạm Đức Thắng, Vụ trưởng Tổ chức cán bộ (Bộ Tài chính), được điều động, bổ nhiệm...
ADB bổ nhiệm Giám đốc Quốc gia mới tại Việt Nam
Nguyễn Đông Giang - Hành trình từ Thái Nguyên đến khát vọng kết nối du lịch Việt Nam với quốc tế
Nguyễn Hữu Vững và hành trình kết nối những nguồn lực người Việt trên toàn cầu
Saigontourist Group quảng bá du lịch Việt Nam tại ITB Asia 2026
Tham gia Hội chợ Du lịch Quốc tế ITB Asia 2026 tại Singapore từ ngày 21 đến 23-10, Saigontourist Group...
25 nơi đáng đi nhất thế giới năm 2027: Có nơi quen thuộc với khách Việt
Nhộn nhịp sự kiện, tổng thu du lịch Gia Lai tăng hơn 25%
Mùa thu ở tỉnh có đường biên giới trên đất liền với Trung Quốc dài nhất Việt Nam
Đà Nẵng bàn chuyện giữ chân khách du lịch trong ngày hội hơn 500 đối tác
Tháo gỡ các 'điểm nghẽn' về thể chế, giải phóng nguồn lực đất đai cho phát triển kinh tế - xã hội

Sáng 22/10, tiếp tục chương trình Kỳ họp thứ 2, Quốc hội khóa XVI họp phiên toàn thể tại hội...
Đề xuất sửa đổi 4 luật, tháo gỡ vướng mắc trong hoạt động thương mại
Festival Tôm Cà Mau 2026: Quảng bá thương hiệu tôm vươn tầm thế giới
Kết nối nguồn lực, thúc đẩy doanh nghiệp Việt vươn ra quốc tế
Thủ tướng: Kiên định kiểm soát lạm phát để người dân được hưởng thành quả từ tăng trưởng
VCCI TP.HCM và HCM-SME ký kết chiến lược: Đòn bẩy mạnh mẽ cho kỷ nguyên kinh tế xanh

Diễn đàn Kinh tế Mùa hè 2026 không chỉ tập trung tháo gỡ khó khăn cho kinh tế biển và du lịch xanh...
VCCI TP.HCM và HCM-SME ký kết chiến lược: Đòn bẩy mạnh mẽ cho kỷ nguyên kinh tế xanh
9 năm hành trình ‘Vì một Việt Nam nhân ái’: Vinh danh hơn 200 ‘sứ giả’ lan tỏa yêu thương
HCMC Short Form Film Lab 2026 - Khép lại hành trình ươm mầm tài năng điện ảnh
Sài Gòn Giải Trí ra mắt, ký kết hợp tác chiến lược với liên minh xúc tiến thương mại Olalaco
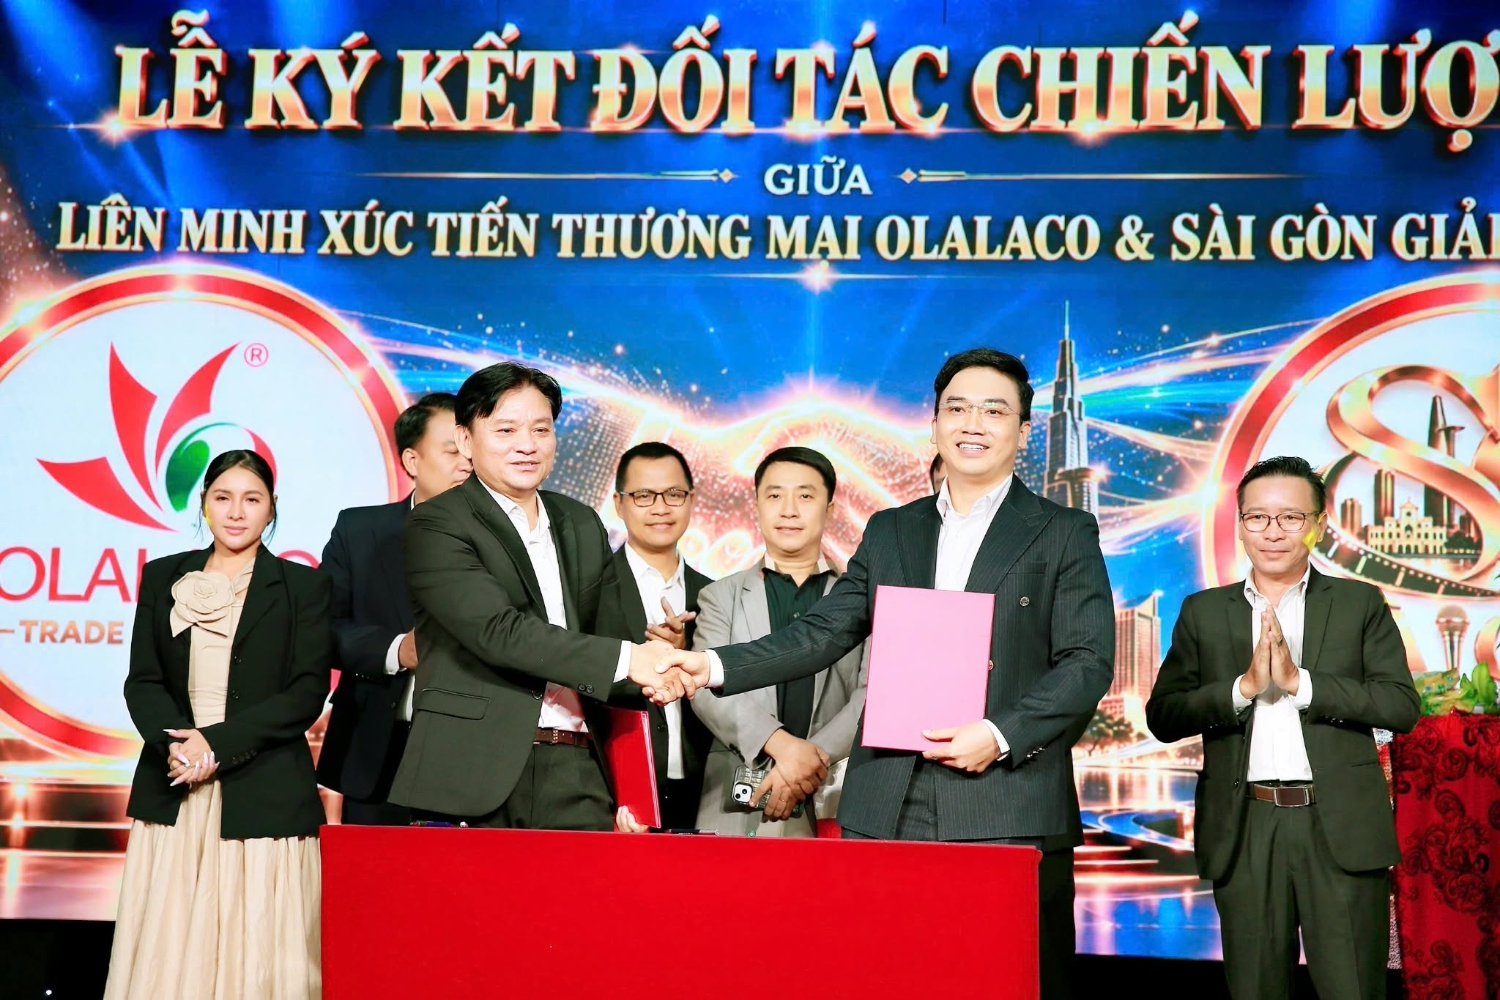
Ngày 18/10/2026, Công ty TNHH Truyền thông Sài Gòn Giải Trí chính thức ra mắt tại TP.HCM, kết hợp...
Quỳnh Anh Shyn trở lại Victoria’s Secret với thiết kế của Lê Thanh Hòa
Tăng Thanh Hà lần đầu được đề cử 100 gương mặt đẹp nhất thế giới
Hoàng tử Harry lột xác phong cách từ khi gặp Meghan Markle
Lễ hội Văn hóa thế giới tại Hà Nội 2026: Hội tụ di sản, kết nối các nền văn hóa
Đinh lăng - 'nhân sâm của người nghèo': Dùng sai cách coi chừng rước họa

Được ví như "nhân sâm của người nghèo", đinh lăng chứa nhiều dưỡng chất quý nhưng nếu lạm...
Ngại đọc nhãn dinh dưỡng vì 'mất cả tiếng', ngã ngửa khi cơ thể thừa đường, muối
Giáo sư 86 tuổi vẫn khám bệnh 4 giờ mỗi ngày, tiết lộ 5 bí quyết dưỡng sinh
Uống vitamin theo TikTok suốt 1 năm, người phụ nữ tốn cả chục triệu vẫn đau đầu
Quy định hoàn thuế, khấu trừ thuế tiêu thụ đặc biệt |
| Thứ hai, 02/11/2015, 10:23 GMT+7 | |
|
Từ ngày 1/1/2016, việc hoàn thuế, khấu trừ thuế tiêu thụ đặc biệt được thực hiện theo quy định tại Nghị định 108/2015/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Luật Thuế tiêu thụ đặc biệt và Luật sửa đổi, bổ sung một số điều của Luật Thuế tiêu thụ đặc biệtvừa được Chính phủ ban hành.
Theo đó, việc hoàn thuế tiêu thụ đặc biệt thực hiện theo quy định tại Điều 8 của Luật thuế tiêu thụ đặc biệt. Nghị định 108/2015/NĐ-CP quy định chi tiết đối với từng trường hợp được hoàn thuế. Cụ thể, đối với hàng hóa tạm nhập khẩu, tái xuất khẩu quy định tại Điểm a Khoản 1 Điều 8 của Luật Thuế tiêu thụ đặc biệt gồm: a) Hàng hóa nhập khẩu đã nộp thuế tiêu thụ đặc biệt nhưng còn lưu kho, lưu bãi tại cửa khẩu và đang chịu sự giám sát của cơ quan Hải quan, được tái xuất ra nước ngoài; b) Hàng hóa nhập khẩu đã nộp thuế tiêu thụ đặc biệt để giao, bán hàng hóa cho nước ngoài thông qua các đại lý tại Việt Nam; hàng hóa nhập khẩu để bán cho các phương tiện của các hãng nước ngoài trên các tuyến đường qua cảng Việt Nam hoặc các phương tiện của Việt Nam trên các tuyến đường vận tải quốc tế theo quy định của pháp luật; c) Hàng tạm nhập khẩu để tái xuất theo phương thức kinh doanh hàng tạm nhập, tái xuất khi tái xuất khẩu được hoàn lại số thuế tiêu thụ đặc biệt đã nộp tương ứng với số hàng thực tế tái xuất khẩu; d) Hàng nhập khẩu đã nộp thuế tiêu thụ đặc biệt nhưng tái xuất khẩu ra nước ngoài được hoàn lại số thuế tiêu thụ đặc biệt đã nộp đối với số hàng xuất trả lại nước ngoài; đ) Hàng tạm nhập khẩu để dự hội chợ, triển lãm, giới thiệu sản phẩm hoặc để phục vụ công việc khác trong thời hạn nhất định theo quy định của pháp luật và đã nộp thuế tiêu thụ đặc biệt, khi tái xuất khẩu được hoàn thuế. Trường hợp hàng tạm nhập khẩu để tái xuất khẩu, nếu đã thực tái xuất khẩu trong thời hạn nộp thuế theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu thì không phải nộp thuế tiêu thụ đặc biệt tương ứng với số hàng thực tế đã tái xuất. Nghị định nêu rõ, hàng hóa là nguyên liệu nhập khẩu để sản xuất, gia công hàng xuất khẩu được hoàn lại số thuế tiêu thụ đặc biệt đã nộp tương ứng với số nguyên liệu dùng để sản xuất hàng hóa thực tế xuất khẩu. Đồng thời, Nghị định cũng quy định chi tiết việc hoàn thuế tại Điểm d Khoản 1 Điều 8 của Luật Thuế tiêu thụ đặc biệt bao gồm: Hoàn thuế theo quyết định của cơ quan có thẩm quyền theo quy định của pháp luật; hoàn thuế theo điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên; hoàn thuế trong trường hợp số tiều thuế tiêu thụ đặc biệt đã nộp lớn hơn số tiền thuế tiêu thụ đặc biệt phải nộp theo quy định của pháp luật. Thuế tiêu thụ đặc biệt được khấu trừ khi kê khai nộp thuế tiêu thụ đặc biệt Về khấu trừ thuế, Nghị định quy định, người nộp thuế sản xuất hàng hóa thuộc đối tượng chịu thuế tiêu thụ đặc biệt bằng các nguyên liệu chịu thuế tiêu thụ đặc biệt được khấu trừ số thuế tiêu thụ đặc biệt đã nộp đối với nguyên liệu nhập khẩu hoặc đã trả đối với nguyên liệu mua trực tiếp từ cơ sở sản xuất trong nước khi xác định số thuế tiêu thụ đặc biệt phải nộp. Số thuế tiêu thụ đặc biệt được khấu trừ tương ứng với số thuế tiêu thụ đặc biệt của nguyên liệu đã sử dụng để sản xuất hàng hóa bán ra. Người nộp thuế tiêu thụ đặc biệt đối với hàng hóa chịu thuế tiêu thụ đặc biệt nhập khẩu (trừ xăng các loại) được khấu trừ số thuế tiêu thụ đặc biệt đã nộp ở khâu nhập khẩu khi xác định số thuế tiêu thụ đặc biệt phải nộp bán ra trong nước. Số thuế tiêu thụ đặc biệt được khấu trừ tương ứng với số thuế tiêu thụ đặc biệt của hàng hóa nhập khẩu chịu thuế tiêu thụ đặc biệt bán ra. Đối với số thuế tiêu thụ đặc biệt không được khấu trừ thuế, người nộp thuế được hoạch toán vào chi phí để tính thuế thu nhập doanh nghiệp. Việc khấu trừ tiền thuế tiêu thụ đặc biệt được thực hiện khi kê khai nộp thuế tiêu thụ đặc biệt.
Theo Baochinhphu.vn Tin mới hơn:
Tin cũ hơn:
Xem thêm các bài viết cùng chủ đề với bài viết (phía trên):
|

 Uống vitamin theo TikTok suốt 1 năm, người phụ nữ tốn cả chục triệu vẫn đau...
 Mùa thu ở tỉnh có đường biên giới trên đất liền với Trung Quốc dài nhất...
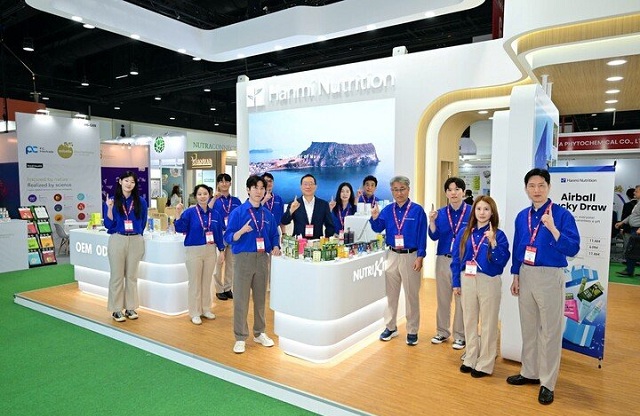 Hanmi Nutrition: Gần 60 năm kiến tạo giá trị ngành thực phẩm bổ sung Hàn Quốc
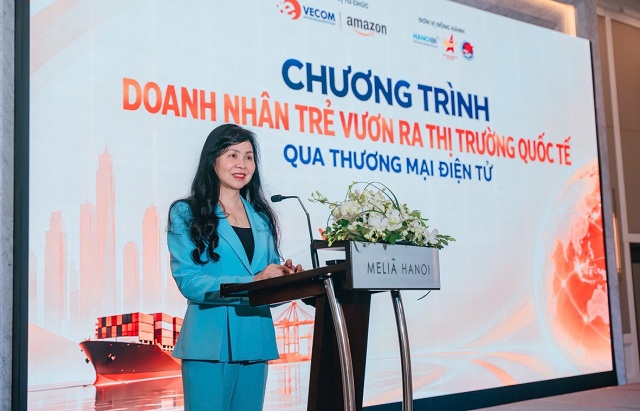 Kết nối nguồn lực, thúc đẩy doanh nghiệp Việt vươn ra quốc tế